Realisasi Belanja Suku Cadang Alat Angkutan pada Sekretariat Daerah Musi Rawas Tidak Sesuai Kondisi Sebenarnya
Realisasi Belanja Suku Cadang Alat Angkutan pada Sekretariat Daerah Musi Rawas Tidak Sesuai Kondisi Sebenarnya


MUSIRAWAS,- realitanews.co
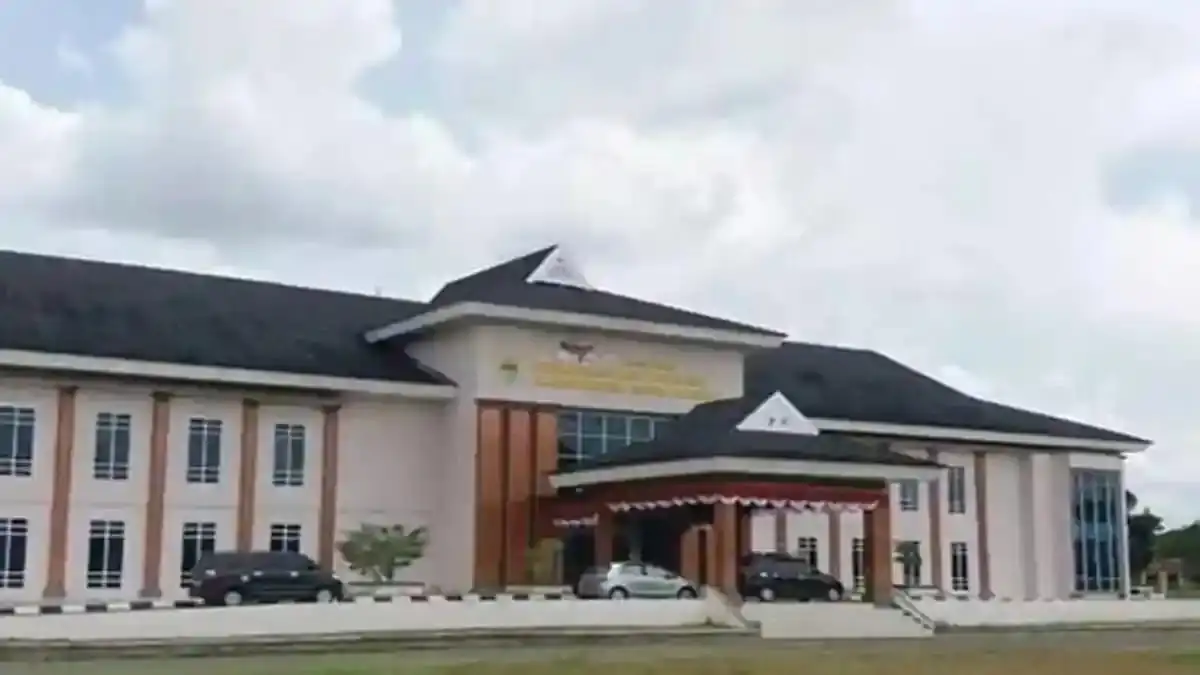
Berdasarkan LHP yang dilakukan BPK pada tahun 2025. Pemkab Musi Rawas dalam LRA TA 2025 menganggarkan Belanja Barang dan Jasa sebesar Rp567.646.867.279,03 dan telah direalisasikan sebesar Rp522.738.424.701,17atau 92,09%.
Dari jumlah realisasi Belanja Barang dan Jasa tersebut di antaranya merupakan realisasi Belanja Suku Cadang Alat Angkutan sebesar Rp2.629.175.315,00.
Hasil pemeriksaan terhadap dokumen pertanggungjawaban Belanja Suku Cadang Alat Angkutan pada Sekretariat Daerah diketahui bahwa realisasi belanja tidak sesuai kondisi sebenarnya sebesar Rp90.654.502,00.
Berdasarkan hasil konfirmasi dan pemeriksaan dokumen pertanggungjawaban diketahui bahwa Bagian Umum Sekretariat Daerah melakukan perbaikan atau pemeliharaan kendaraan pada dua bengkel yaitu KB dan MBG. Konfirmasi kepada pemilik bengkel tersebut menunjukkan bahwa nota/bukti pembayaran berbeda dengan nota/struk yang dikeluarkan oleh dua bengkel.
Nota/struk yang disampaikan sebagai dokumen pertanggungjawaban dibuat oleh staf PPTK. Hasil konfirmasi dengan PPTK diketahui bahwa PPTK mengakui bahwa nilai yang tertera pada nota/struk yang dilampirkan pada dokumen pertanggungjawaban tidak sesuai dengan nilai yang dibayarkan ke bengkel.
Berdasarkan permintaan keterangan dengan Kepala Bagian Umum diketahui bahwa selama ini proses verifikasi SPJ tidak berjalan dengan efektif. Atas kelebihan pembayaran sebesar Rp90.654.502,00, telah ditindaklanjuti dengan melakukan penyetoran seluruhnya ke RKUD pada tanggal 6 Mei 2026.
Kondisi tersebut tidak sesuai dengan:
a. Peraturan Pemerintah Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah
pada:
1) Pasal 121 ayat (2) yang menyatakan bahwa pejabat yang menandatangani
dan/atau mengesahkan dokumen yang berkaitan dengan surat bukti yang menjadi
dasar penerimaan atau pengeluaran atas pelaksanaan APBD bertanggungjawab
terhadap kebenaran material dan akibat yang timbul dari penggunaan surat bukti dimaksud; dan
2) Pasal 141 ayat (1) yang menyatakan bahwa setiap pengeluaran harus didukung
bukti yang lengkap dan sah mengenai hak yang diperoleh oleh pihak yang menagih.
b. Peraturan Bupati Musi Rawas Nomor 10 Tahun 2022 tentang Sistem dan Prosedur
Pengelolaan Keuangan Daerah Kabupaten Musi Rawas pada huruf L. Pelaksanaan
dan Penatausahaan Belanja Angka 1 Ketentuan Umum huruf a yang menyatakan
bahwa setiap pengeluaran harus didukung bukti yang lengkap dan sah mengenai hak yang diperoleh oleh pihak yang menagih.
Permasalahan tersebut mengakibatkan meningkatnya risiko penyalahgunaan pertanggungjawaban Belanja Suku Cadang Alat Angkutan.
Permasalahan tersebut disebabkan oleh:
a. Kepala Bagian Umum Sekretariat Daerah selaku Kuasa Pengguna Anggaran (KPA)
kurang melakukan pengawasan dan pengendalian atas Belanja Suku Cadang Alat Angkutan yang menjadi tanggung jawabnya;
b. PPTK kurang cermat menyiapkan bukti-bukti Belanja Suku Cadang Alat Angkutan yang sah; dan
c. Bendahara Pengeluaran Pembantu kurang cermat meneliti keabsahan bukti-bukti
pertanggungjawaban Belanja Suku Cadang Alat Angkutan.
Atas permasalahan tersebut, Bupati Musi Rawas menyatakan sependapat dengan temuan BPK dan akan menindaklanjuti rekomendasi BPK.
BPK merekomendasikan Bupati Musi Rawas agar memerintahkan Sekretaris
Daerah untuk:
a. Melakukan pengawasan dan pengendalian yang memadai untuk Belanja Suku Cadang Alat Angkutan yang menjadi tanggung jawabnya;
b. Memerintahkan PPTK lebih cermat menyiapkan bukti-bukti Belanja Suku Cadang Alat Angkutan yang sah; dan
c. Memerintahkan Bendahara Pengeluaran Pembantu lebih cermat meneliti keabsahan
bukti-bukti pertanggungjawaban Belanja Suku Cadang Alat Angkutan.
( M.Rifai )

Komentar via Facebook